
Batteries à l’état solide : la course s’accélère, mais quand arriveront-elles sur le marché ?

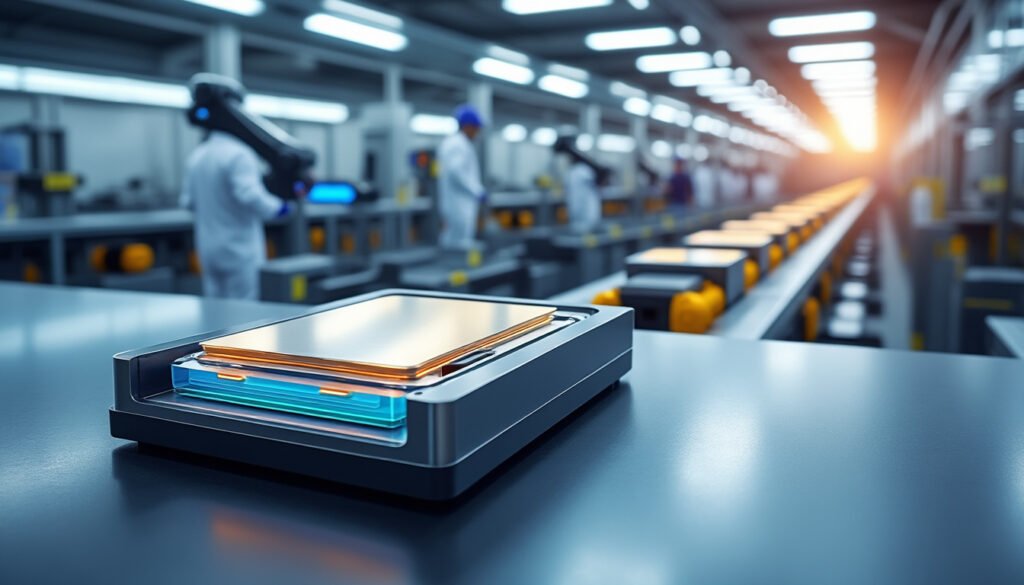
Les batteries à l’état solide sont présentées comme l’une des prochaines grandes étapes des véhicules électriques. En remplaçant l’électrolyte liquide des cellules lithium-ion par un matériau solide, souvent céramique ou polymère, elles pourraient réunir une densité énergétique supérieure, un format plus compact et une meilleure résistance à certains risques thermiques. À la clé, des voitures capables de parcourir davantage de kilomètres et, à terme, de se recharger plus vite. Mais entre une cellule de laboratoire et une batterie produite en grand nombre, l’écart reste considérable.
La course s’accélère pourtant : Hyundai, BYD, Toyota et plusieurs groupes occidentaux investissent dans cette innovation énergétique, tandis que les batteries classiques progressent elles aussi. Certaines architectures lithium-ion permettent déjà, dans des conditions adaptées, des recharges annoncées sous les dix minutes. La question n’est donc plus seulement de savoir si les batteries solid-state fonctionnent, mais si leur commercialisation pourra atteindre un coût et une fiabilité compatibles avec le marché automobile. Les premières applications sont attendues sur des modèles à faible volume ou haut de gamme, avant une éventuelle diffusion plus large.
Batteries à l’état solide : ce qui change face au lithium-ion
Dans une batterie lithium-ion conventionnelle, les ions circulent entre les électrodes à travers un électrolyte liquide. La technologie à l’état solide remplace ce liquide par un matériau solide, qui peut être de nature céramique, polymère ou composite. Cette différence de conception ouvre la voie à des cellules plus compactes et potentiellement plus denses en énergie : à volume comparable, elles pourraient stocker davantage d’électricité, ou permettre de réduire la taille du pack pour une autonomie équivalente.
Pour un conducteur, le bénéfice le plus visible serait une voiture capable de parcourir une plus grande distance sans augmenter fortement le poids de sa batterie. Un constructeur pourrait aussi consacrer une partie de l’espace libéré à l’habitacle ou à des équipements, plutôt que d’allonger le véhicule. Ces gains restent toutefois dépendants de la chimie retenue, de la conception du pack et des conditions réelles d’utilisation. Une promesse de laboratoire ne se traduit pas automatiquement par le même résultat sur autoroute, par temps froid ou après plusieurs années de cycles de recharge.
La sécurité des batteries constitue un autre argument majeur. En supprimant l’électrolyte liquide inflammable utilisé dans de nombreuses cellules classiques, les concepteurs espèrent limiter certains scénarios de propagation thermique. Cela ne signifie pas qu’une batterie solide serait impossible à endommager ou qu’elle ne pourrait jamais prendre feu : les électrodes, les connexions et l’ensemble du système doivent aussi être maîtrisés. La sécurité dépendra donc du pack complet, de ses protections et de la qualité de fabrication, pas d’un seul matériau.
La recharge rapide est également au cœur des attentes, mais elle ne constitue pas une exclusivité absolue de cette technologie. Les batteries lithium-ion évoluent et les systèmes les plus récents peuvent atteindre des durées inférieures à dix minutes dans des conditions favorables, avec une borne puissante, une température adaptée et une plage de recharge précise. L’état solide devra donc prouver qu’il apporte un avantage durable, répétable et accessible, plutôt qu’un simple record ponctuel. Sa valeur pourrait venir de la combinaison entre autonomie, compacité, longévité et sécurité.
Pour suivre concrètement la manière dont ces recherches peuvent toucher les deux-roues, on peut aussi consulter cet aperçu d’une Ducati électrique associée à une batterie à l’état solide. L’exemple rappelle que la technologie intéresse plusieurs formes de mobilité, même si une démonstration ou un prototype ne préjuge pas d’une production de série. Le vrai changement se mesurera à la capacité de fabriquer des cellules performantes et fiables, pas seulement à leurs performances annoncées.
Le défi industriel : fabriquer mieux, plus vite et à coût maîtrisé
Les batteries à l’état solide ne sont pas encore produites à l’échelle requise pour équiper des millions de voitures. Les lignes industrielles actuelles ont été optimisées au fil des années pour les cellules lithium-ion, tandis que la nouvelle technologie exige des procédés, des équipements et des contrôles adaptés. La moindre irrégularité dans les couches solides peut affecter le contact entre les matériaux et réduire les performances. Ce défi de fabrication explique pourquoi des prototypes prometteurs ne suffisent pas à annoncer une commercialisation immédiate.
Les coûts constituent un second obstacle. Les matières premières, les procédés de production et les investissements de recherche alourdissent pour l’instant la facture. Si les premières cellules sont rares et fabriquées en petites séries, elles risquent d’être réservées à des véhicules coûteux, où le prix de la batterie pèse moins lourd dans la décision d’achat. Pour atteindre le marché de masse, il faudra améliorer les rendements de production, limiter les rebuts et sécuriser l’approvisionnement en matériaux. Une cellule plus performante n’est pas automatiquement une solution moins chère.
La durabilité est tout aussi déterminante. Une batterie automobile doit supporter des milliers de cycles, des variations de température, des vibrations et des charges rapides répétées. Elle doit conserver une part utile de sa capacité pendant plusieurs années, sans exiger un entretien complexe. Les constructeurs doivent donc valider non seulement la densité énergétique initiale, mais également le vieillissement, la stabilité des performances et les comportements en cas de défaut. Ces essais prennent du temps, car les véhicules doivent être évalués dans des conditions proches de leur usage réel.
Les groupes choisissent plusieurs stratégies pour réduire ces risques. Hyundai développe ses cellules en interne tout en coopérant avec des partenaires, dont Solid Power, afin de conserver un savoir-faire sur un composant central et coûteux du véhicule électrifié. Volkswagen s’appuie sur sa collaboration avec QuantumScape, tandis que Toyota poursuit ses propres travaux depuis de nombreuses années. General Motors, Ford, Honda et Nissan investissent également dans différentes pistes. Cette diversité de partenaires et de matériaux montre qu’il n’existe pas encore une recette unique qui aurait définitivement gagné la course.
Il faut aussi distinguer les annonces portant sur des cellules expérimentales, des lignes pilotes et des usines capables de produire en grande série. Une production dite « expérimentale » sert à tester des procédés et à fournir des échantillons ; elle ne garantit ni un volume élevé ni un prix compétitif. Pour les automobilistes, le calendrier pertinent commence lorsque les constructeurs peuvent annoncer des véhicules homologués, des garanties précises et des capacités de production crédibles. En matière de batteries, l’industrialisation est le passage décisif entre une prouesse technique et un produit que l’on peut réellement acheter.
Une cellule performante doit donc franchir plusieurs filtres avant d’atteindre les chaînes d’assemblage : répétabilité de la fabrication, endurance, sécurité et coût total. C’est à cette étape que se joue la possibilité d’une diffusion au-delà des modèles de prestige.
Date de lancement : ce que les calendriers des constructeurs permettent d’attendre
Les annonces disponibles dessinent une arrivée progressive plutôt qu’un lancement mondial simultané. En 2026, plusieurs fabricants évoquent des productions pilotes ou des premières applications dans les prochaines années, mais les échéances doivent être comprises comme des objectifs de développement. Les calendriers peuvent évoluer selon les résultats des essais et la capacité des usines. Il est donc essentiel de distinguer la date d’un prototype, celle d’une première série limitée et celle d’une disponibilité dans des véhicules produits en grande quantité.
BYD a fait savoir que son premier véhicule équipé de cette technologie pourrait être commercialisé l’année suivante, ce qui renvoie à 2027 dans le contexte de 2026. La portée exacte de l’annonce reste à préciser : il peut s’agir d’une démonstration ou d’un modèle à faible volume, plutôt que d’une voiture disponible à grande échelle. Une berline haut de gamme de la marque Yangwang est parfois évoquée comme candidate possible, car un modèle luxueux peut absorber plus facilement les coûts initiaux. Tant que les volumes et les spécifications ne sont pas confirmés, cette échéance ne doit pas être assimilée à une généralisation de la technologie.
Toyota vise de son côté une première application automobile autour de 2027 ou 2028. Là encore, la priorité serait vraisemblablement donnée à des volumes maîtrisés, pour valider la durabilité et la production avant de viser des modèles plus accessibles. Hyundai prévoit, selon les perspectives communiquées par son responsable de la recherche et du développement, des voitures produites en petite quantité dans un horizon d’environ cinq ans. En partant de 2026, cela place l’objectif autour de 2031, sans constituer une date ferme de commercialisation.
La start-up américaine QuantumScape cible également la fin de la décennie pour des applications automobiles de haute performance. Des démonstrateurs et des prototypes contribuent à tester les cellules, mais ils ne constituent pas encore une offre commerciale de grande série. Les projets menés avec Volkswagen illustrent l’importance des partenariats entre spécialistes des matériaux et constructeurs capables d’intégrer la batterie à une plateforme complète. Une cellule doit en effet être adaptée au refroidissement, à l’électronique de puissance et aux exigences de sécurité du véhicule concerné.
| Acteur | Échéance évoquée | Interprétation prudente |
|---|---|---|
| BYD | 2027 | Premier véhicule annoncé, avec un volume et un statut de série à clarifier. |
| Toyota | 2027-2028 | Application initiale envisagée avant une montée en cadence éventuelle. |
| Hyundai | Autour de 2031 | Petites séries possibles dans un horizon d’environ cinq ans à partir de 2026. |
| QuantumScape | Fin de la décennie | Objectif orienté vers des véhicules haute performance et des partenaires industriels. |
Ces repères ne sont pas contradictoires : ils décrivent des étapes différentes et des ambitions commerciales distinctes. Les premiers véhicules pourraient arriver avant que les batteries solides soient accessibles au plus grand nombre, tandis que l’industrialisation complète se poursuivrait ensuite.
Hyundai, BYD et Toyota : des stratégies différentes dans la course
Pour Hyundai, la batterie est à la fois un élément technique et un enjeu de souveraineté industrielle. Le groupe veut développer ses compétences internes et mieux maîtriser sa chaîne d’approvisionnement, tout en s’appuyant sur des partenaires lorsque cela peut accélérer les recherches. Manfred Harrer, responsable de la recherche et du développement du groupe, défend l’idée qu’il serait impossible de renoncer à cette voie. Son raisonnement tient à la valeur stratégique de la batterie : elle influence le coût, l’autonomie, la sécurité et le positionnement du véhicule.
Cette stratégie ne signifie pas que Hyundai attendra l’état solide pour améliorer ses modèles. Le constructeur prévoit aussi d’utiliser des cellules nickel-manganèse-cobalt développées en interne dans des véhicules à grande autonomie, notamment dans de futurs modèles tels que le Santa Fe attendu au début de l’année prochaine selon le calendrier évoqué. Cette progression parallèle est essentielle : les modèles commercialisés aujourd’hui doivent rester compétitifs, même si une nouvelle génération de cellules se prépare. Les avancées du lithium-ion continuent donc de peser dans les choix d’investissement.
BYD adopte une approche particulièrement ambitieuse, portée par son expérience des batteries et par son intégration industrielle. L’entreprise a affirmé vouloir commercialiser un premier véhicule doté d’une batterie solide dès 2027. Si cette étape se concrétise, elle pourrait servir de vitrine technologique et de terrain d’apprentissage, sans forcément annoncer immédiatement des volumes comparables à ceux des modèles électriques actuels. Le constructeur devra préciser la chimie employée, les performances garanties et le nombre de véhicules concernés pour permettre une comparaison sérieuse.
Toyota, qui travaille depuis environ deux décennies sur les batteries solides, avance avec un calendrier plus étagé. Cette longue période de recherche montre combien le passage à une cellule robuste et reproductible peut être complexe. Dans le même temps, Volkswagen et QuantumScape, ou encore General Motors, Ford, Honda et Nissan, poursuivent leurs propres programmes. La compétition ne se limite pas à trouver la cellule la plus dense : il s’agit aussi d’obtenir des matériaux disponibles, de protéger les brevets, de former les équipes et de mettre au point des procédés que les usines pourront répéter sans pertes excessives.
Les prototypes médiatisés donnent un aperçu de cette dynamique, mais doivent être interprétés avec mesure. Une moto Ducati associée aux travaux de QuantumScape ou un démonstrateur Mercedes intégrant une technologie développée avec Factorial montrent que des applications expérimentales sont explorées. Ils ne prouvent pas qu’un automobiliste pourra bientôt acheter une version identique en concession. Un prototype valide certaines solutions d’intégration ; la commercialisation exige en plus l’homologation, une garantie, un réseau de service et une production régulière.
Au-delà des voitures particulières, l’essor des véhicules électriques dépend aussi de l’usage quotidien et des infrastructures. Les besoins d’un taxi, d’un véhicule de livraison ou d’une moto urbaine ne sont pas les mêmes que ceux d’une berline de prestige. Les débats sur les mobilités électriques en ville, comme cette analyse des taxis électriques face aux motos-taxis à Dakar, rappellent que le coût d’achat, la disponibilité des bornes et le temps d’immobilisation comptent autant que la chimie embarquée. La stratégie gagnante dépendra donc de la capacité à adapter la batterie au service rendu.
Les constructeurs avancent ainsi sur plusieurs fronts : cellules solides pour demain, améliorations lithium-ion pour aujourd’hui et adaptation des plateformes à des usages variés. Cette concurrence accélère les investissements, mais aucune annonce isolée ne suffit à désigner un vainqueur.
Ce que les automobilistes pourront attendre des premières batteries solides
Les premiers acheteurs devraient vraisemblablement découvrir les batteries solid-state dans des modèles haut de gamme ou produits en petites quantités. Une telle stratégie permettrait aux marques de tester les cellules en circulation, de recueillir des données sur le vieillissement et de perfectionner les méthodes d’entretien. En contrepartie, le prix pourrait rester élevé, et le choix de modèles limité. Le lancement d’une voiture équipée ne signifiera donc pas nécessairement que cette solution devient immédiatement accessible aux ménages qui recherchent un véhicule électrique abordable.
Les annonces d’autonomie spectaculaire devront être examinées avec la même prudence. Le résultat dépend de la capacité de la batterie, de l’aérodynamique, du poids, de la température et du cycle d’homologation. Une cellule plus dense peut permettre une grande autonomie, mais un constructeur peut aussi choisir de réduire la taille du pack afin de contenir le prix et le poids. Pour l’usage quotidien, une recharge prévisible et un réseau de bornes fiable peuvent parfois compter davantage qu’un chiffre maximal obtenu dans des conditions idéales.
La recharge rapide ne se résume pas au temps nécessaire pour passer d’un niveau de batterie à un autre. Il faut aussi considérer la puissance effectivement acceptée par la voiture, la courbe de recharge, la température de la cellule et l’impact des charges répétées sur sa durée de vie. Les batteries lithium-ion ont déjà progressé sur ces aspects : certains systèmes permettent des arrêts très courts lorsque la borne et le véhicule sont compatibles. Une batterie solide devra offrir un avantage mesurable dans la vie courante, avec des performances maintenues au fil des saisons et des années.
La sécurité des batteries restera au cœur des décisions des acheteurs et des autorités. L’emploi d’un électrolyte solide pourrait réduire certains risques associés aux liquides inflammables, mais les tests devront couvrir les chocs, les défauts de fabrication, les températures extrêmes et les dommages après accident. Les services de secours et les réparateurs devront également disposer de procédures adaptées. La confiance du public se construira à partir de résultats vérifiés, de garanties claires et d’informations transparentes sur le comportement des véhicules, bien davantage que par des slogans.
Pour comparer une première génération de modèles, les consommateurs pourront surveiller plusieurs critères concrets :
- Le prix et la disponibilité : un lancement limité peut se traduire par des délais ou un tarif très supérieur aux modèles lithium-ion.
- L’autonomie homologuée et réelle : les performances sur autoroute et par temps froid donnent une image plus utile que le seul chiffre maximal.
- La durée de recharge : il faut vérifier la puissance de borne requise et le temps nécessaire sur une plage réellement utilisée.
- La garantie et la durabilité : la conservation de capacité après plusieurs années sera un indicateur déterminant.
- La réparabilité et le recyclage : une nouvelle chimie devra s’intégrer à des filières de maintenance et de traitement efficaces.
À mesure que les essais passeront des laboratoires aux routes, le marché pourra distinguer les gains véritablement utiles des promesses encore théoriques. L’arrivée des premières voitures en petites séries semble plus proche que celle d’une adoption massive : le calendrier dépendra autant des usines et des coûts que des performances électrochimiques.
Motocross des Nations : la moto électrique a-t-elle sa place en Grand Prix ?
Anvers : un adolescent de 15 ans blessé après une course-poursuite avec la police
Voiture et moto : actualités, conseils et nouveautés
À Desvres, un grand loto met en jeu plus de 30 000 euros de lots
Le meilleur accessoire vélo de 2026 ? Cette pompe électrique compacte coûte moins de 30 €
Baraqueville au cœur de l’Aveyronnaise Classic, le rendez-vous des motards soutenu par la Mutuelle des Motards
Go up
Laisser un commentaire